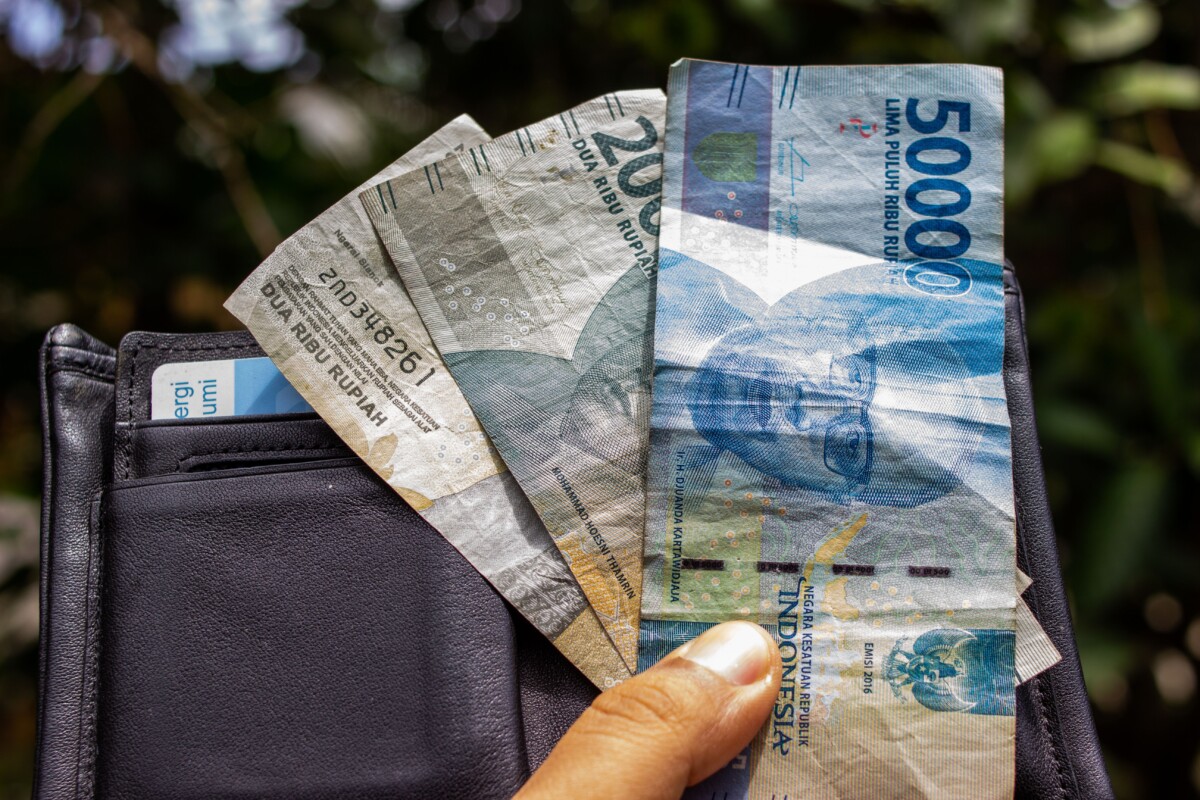
KALIMANTAN TENGAH — Pergerakan harian rupiah sepanjang pekan tetap fluktuatif. Dari lima hari perdagangan, tiga di antaranya ditutup melemah. Titik tertekan paling dalam terjadi pada awal pekan setelah data nonfarm payrolls AS dirilis di atas perkiraan pasar.
Data Tenaga Kerja AS Tekan Rupiah di Awal Pekan
Rilis nonfarm payrolls yang lebih kuat dari konsensus memperkuat ekspektasi bahwa The Federal Reserve akan menahan suku bunga acuan lebih lama. Dolar AS langsung menguat dan menekan rupiah ke Rp17.644,7. Tekanan serupa berlanjut pada 8 September, meski skalanya jauh lebih tipis.
Sentimen Berbalik di Pertengahan Pekan
Indeks dolar AS (DXY) melemah mendekati level terendah dalam dua pekan terakhir pada 9 September. Yen Jepang juga menguat ke level tertinggi dalam tujuh bulan menjelang keputusan suku bunga Bank of Japan. Kombinasi ini memberi ruang bagi rupiah untuk menguat tipis.
Dua Tekanan Baru Jelang Akhir Pekan
Menjelang penutupan pekan, tekanan datang dari dua arah sekaligus. Data producer price index AS naik 0,4% secara bulanan, jauh di atas bulan sebelumnya. Pasar menaikkan peluang kenaikan suku bunga The Fed sebesar 25 basis poin pada FOMC 15–16 September menjadi 70%.
Dari sisi geopolitik, ketegangan di Timur Tengah mendorong harga minyak Brent melonjak ke atas US$107 per barel. Gangguan pasokan di Selat Hormuz dan Laut Merah menjadi pemicunya. Harga minyak yang tinggi biasanya menekan mata uang negara importir energi seperti Indonesia.
Cadangan Devisa dan Arus Modal Jadi Bantalan
Di tengah tekanan eksternal, fondasi domestik masih menopang. Cadangan devisa Indonesia naik menjadi US$146,5 miliar pada Agustus 2026. Jumlah ini cukup membiayai 5,4 bulan impor, jauh di atas standar kecukupan internasional tiga bulan.
Arus modal asing tercatat masuk ke obligasi pemerintah dan surat utang korporasi sepanjang pekan. Kepercayaan konsumen domestik juga berada di level tertinggi sepanjang 2026, didukung pertumbuhan penjualan kendaraan pada Agustus.
Yang Perlu Dicermati Pekan Depan
Pasar akan mencermati rilis data inflasi konsumen (CPI) AS serta hasil pertemuan FOMC pada 15–16 September. Keputusan suku bunga Bank of Japan pada 17–18 September dan perkembangan ketegangan geopolitik di Timur Tengah juga berpotensi menggerakkan rupiah.
Sentimen seputar kepemimpinan baru di Bank Indonesia turut menjadi faktor yang perlu terus dipantau pelaku pasar. Bagi investor, kombinasi cadangan devisa yang tebal dan arus modal masuk bisa menjadi sinyal bahwa tekanan terhadap rupiah masih terkendali dalam jangka pendek.
Investasi mengandung risiko.